
 Login
 Ajuda
 Seja verificado
NESTA PÁGINA
novembro 13, 2024


Artigo IDV
Verificação de identidade e open banking: Como o acesso seguro está impulsionando a revolução financeira
O open banking está transformando as finanças com compartilhamento seguro de dados entre bancos, fintechs e provedores. Originado no Reino Unido, estabelece um padrão elevado de transparência e inovação. Com 217 provedores, o Reino Unido lidera a Europa, oferecendo acesso simplificado a serviços financeiros. Mais de um bilhão de chamadas API mensais marcam uma nova era de finanças contínuas e seguras. Leia nosso blog e junte-se à revolução!
O open banking revolucionou a indústria financeira nos últimos anos ao permitir o compartilhamento seguro de dados financeiros dos clientes entre bancos, instituições financeiras não bancárias e provedores de serviços financeiros de terceiros.
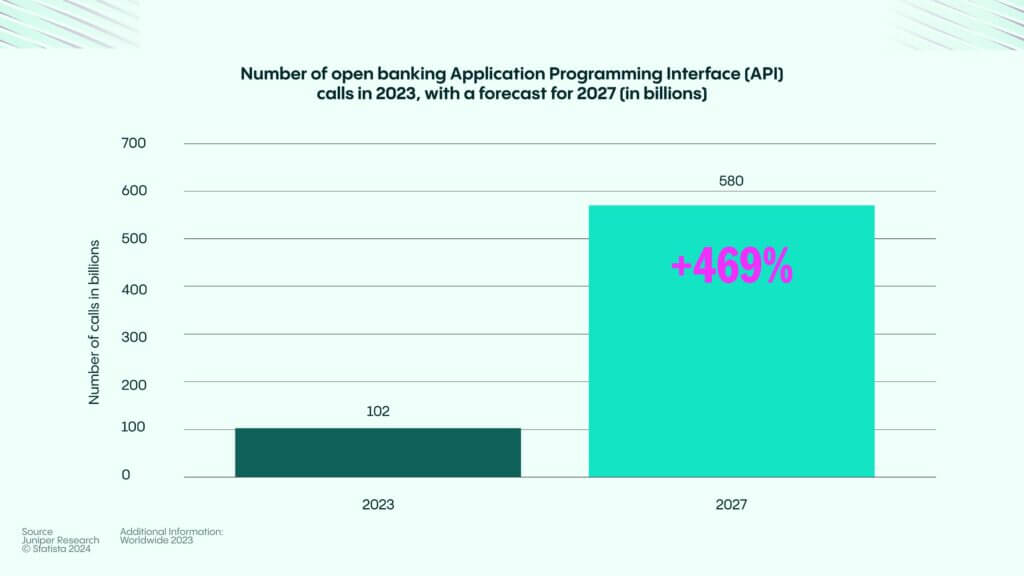
O conceito de open banking originou-se no Reino Unido (UK), com o objetivo de possibilitar a criação de serviços de valor agregado usando dados financeiros existentes, comumente mantidos por bancos. O país surgiu como um pioneiro na revolução do open banking, abrindo caminho para sua ampla adoção, o que pode ser visto no número crescente de usuários e provedores terceirizados (TPPs). Nos últimos anos, o número de provedores regulamentados de open banking no Reino Unido testemunhou um crescimento notável. No segundo trimestre de 2023, o Reino Unido tinha, de longe, o maior número de TPPs na Europa, com um total de 217 registros, demonstrando a expansão significativa do mercado e a crescente disponibilidade de serviços de open banking aos consumidores. O sucesso do open banking no Reino Unido também é evidente pelo número crescente de chamadas de API e pagamentos facilitados por meio dessa estrutura. O mercado experimentou um enorme aumento nas chamadas de API em 2022 e 2023, com mais de um bilhão de chamadas bem-sucedidas registradas quase todos os meses. Esse número impressionante reflete a utilização generalizada da infraestrutura de open banking e a integração perfeita de serviços financeiros em várias plataformas.
O valor das transações de open banking em todo o mundo atingiu US$ 57 bilhões em 2023, e espera-se que aumente acentuadamente nos anos seguintes. O open banking ganhou força significativa na Europa, com a presença de provedores terceirizados de open banking aumentando rapidamente.
O que é open banking?
Open banking é uma forma de dar a empresas regulamentadas acesso seguro e limitado às informações da sua conta bancária, com sua permissão, para que possam fornecer serviços úteis—por exemplo, conselhos de orçamento ou recomendações de outros produtos financeiros para os quais você é elegível.
O open banking foca principalmente em permitir o compartilhamento seguro de dados e conceder acesso de terceiros a contas de clientes, com o objetivo de melhorar a experiência do cliente, lançar novos serviços digitais e aumentar a receita.
Papel da Verificação de Identidade no open banking
Em um ambiente de open banking, a verificação de identidade (IDV) desempenha um papel crucial em garantir a segurança e a confiabilidade das transações e do compartilhamento de dados. Como o open banking envolve o compartilhamento de informações financeiras sensíveis, processos de verificação de identidade fortes ajudam a prevenir acesso não autorizado, fraudes e roubo de identidade, criando um ambiente financeiro mais seguro para consumidores e empresas.
- Acesso seguro e autenticação: A IDV verifica a identidade dos usuários quando eles acessam os serviços de open banking, garantindo que apenas usuários legítimos tenham acesso às suas contas e dados. Técnicas como biometria, autenticação de dois fatores (2FA) e verificação de documentos podem adicionar camadas de segurança.
- Prevenção de fraudes: A interconexão do open banking pode expor os usuários a maiores riscos de fraude. Soluções de IDV que usam AI e machine learning podem detectar anomalias e sinalizar possíveis fraudes com base em padrões de comportamento e uso de dispositivos, protegendo bancos e clientes.
- Conformidade com padrões regulatórios: As instituições financeiras e os provedores de terceiros devem cumprir regulamentos rigorosos, como o PSD2 (a Diretiva de Serviços de Pagamento Revisada) na União Europeia, que exige forte autenticação do cliente. Soluções IDV ajudam as organizações a atender a esses requisitos regulatórios, evitando penalidades e aumentando a confiança do cliente.
- Melhorando a experiência do cliente: Com medidas robustas de IDV, os clientes podem acessar múltiplos serviços financeiros por meio de um portal seguro. Processos automatizados e rápidos de verificação de identidade reduzem a fricção, permitindo que os clientes acessem e utilizem rapidamente novos serviços financeiros.

Descubra os benefícios da verificação de identidade
Veja como nossa tecnologia avançada de verificação de identidade garante conformidade, aumenta a segurança e promove ambientes digitais mais seguros.
Tecnologias usadas na Verificação de Identidade para open banking
- Autenticação biométrica – Impressão digital e reconhecimento facial fornecem métodos rápidos e seguros de verificação de identidade, garantindo alta segurança sem senhas complexas.
- AI e Machine Learning – A AI ajuda a detectar padrões de comportamento incomuns, que podem sinalizar possíveis fraudes.
- Blockchain – Essa tecnologia pode criar registros descentralizados e à prova de adulteração de identidades verificadas, facilitando a confirmação da identidade do usuário em vários serviços.
Benefícios da integração do open banking com Verificação de Identidade
- Maior segurança e redução de fraudes – Com uma IDV confiável, os serviços de open banking são mais seguros, reduzindo o risco de violações de dados e transações não autorizadas.
- Melhor gestão de compliance – As instituições financeiras podem cumprir estruturas regulatórias rígidas, aumentando a confiança e reduzindo o risco.
- Maior confiança e conveniência para o cliente – Clientes têm maior probabilidade de adotar o open banking se souberem que seus dados estão seguros, criando um sistema financeiro mais fácil de usar e transparente.
Quem regulamenta o open banking?
A regulamentação do open banking varia em todo o mundo, com diferentes órgãos supervisionando sua implementação com base nas regras regionais:
- Estados Unidos: Embora atualmente não exista uma regulamentação federal abrangente, o Consumer Financial Protection Bureau (CFPB) propôs regras para o open banking, com alguns estados trabalhando em sua própria legislação.
- Europa: A Autoridade Bancária Europeia (EBA) desenvolve padrões técnicos, enquanto as autoridades nacionais competentes (NCAs) aplicam os regulamentos da PSD2.
- Reino Unido: A Autoridade de Concorrência e Mercados (CMA) iniciou o Open Banking para impulsionar a inovação, e a Autoridade de Conduta Financeira co-preside o Comitê Conjunto de Supervisão Regulatória (JROC) para supervisionar o Open Banking no Reino Unido, garantindo a proteção do consumidor, a integridade do mercado e fomentando a inovação e a concorrência no setor financeiro.
- Austrália: O Open Banking é regulamentado pela estrutura Consumer Data Right (CDR), com supervisão fornecida principalmente pela Australian Competition and Consumer Commission (ACCC). A ACCC garante compliance, segurança e proteção ao consumidor para o compartilhamento de dados no sistema de Open Banking.
Nova regulamentação no open banking
O Consumer Financial Protection Bureau (CFPB) está implementando uma regra final para aplicar os direitos sobre dados financeiros pessoais descritos na Lei de Proteção Financeira do Consumidor de 2010 (CFPA). Essa regra determina que bancos, cooperativas de crédito e outros provedores de serviços financeiros devem fornecer os dados dos consumidores, mediante solicitação, aos consumidores e a terceiros autorizados, garantindo segurança e confiabilidade. Ela também estabelece responsabilidades para terceiros que acessam esses dados, com importantes proteções de privacidade, e incentiva padrões justos, abertos e inclusivos para o setor.
Essas regras visam facilitar a troca de provedores de serviços pelos consumidores e devem incentivar uma transferência de dados mais segura, de acordo com grupos de fintech. No entanto, os bancos levantaram preocupações sobre possíveis ameaças à segurança dos dados e extrapolação legal. As novas regras também fornecem proteções de privacidade robustas, permitindo que os consumidores restrinjam usos não relacionados de seus dados. Além disso, os regulamentos podem permitir que os consumidores obtenham empréstimos em melhores condições e facilitem pagamentos diretamente de seus bancos. As organizações terão até 2026 ou 2030, dependendo de seu porte, para cumprir os regulamentos.
Como a Veriff pode ajudar?
À medida que o open banking se expande, garantir verificações de identidade seguras e confiáveis torna-se crítico para proteger informações financeiras sensíveis.
A Veriff fornece soluções avançadas de verificação de identidade adaptadas para atender às necessidades exclusivas dos sistemas de open banking.
Ao verificar as identidades dos clientes de forma rápida e precisa, a Veriff ajuda bancos e fintechs a cumprir requisitos regulatórios, reduzir o risco de fraudes e estabelecer confiança com os clientes. Esse processo de verificação seguro e contínuo apoia uma experiência do cliente mais suave e está alinhado com os rigorosos padrões de proteção de dados do open banking.
Autenticação biométrica
Autenticação Biométrica oferece uma solução segura e automatizada para várias etapas da jornada do usuário, incluindo acesso à conta, redefinições, atividades de alto risco, acesso a produtos ou serviços com restrição de idade e recuperação de conta. A Autenticação Biométrica garante que usuários legítimos possam acessar de forma fácil e segura o que precisam, ao mesmo tempo que impede o acesso de pessoas não autorizadas e mitiga o risco de danos adicionais a usuários e negócios genuínos. Esse equilíbrio entre segurança aprimorada e uma experiência de usuário fluida torna a Autenticação Biométrica uma ferramenta necessária para os negócios.
Verificação de Identidade com IA
A Veriff usa tecnologias avançadas de inteligência artificial (AI) e machine learning (ML) para verificar a identidade dos usuários em tempo real. Ao analisar dados biométricos, documentos de identidade emitidos pelo governo e padrões de comportamento, a Veriff pode detectar de forma rápida e precisa tentativas fraudulentas de criar contas falsas ou realizar transações não autorizadas. Isso ajuda a prevenir fraudes no ponto de onboarding e garante que as empresas estejam lidando com clientes legítimos.
Descubra como a verificação de identidade beneficia você
Descubra como nossa tecnologia avançada de verificação de identidade garante conformidade regulatória, fortalece a segurança e cria espaços online mais seguros.


