
 Login
 Ajuda
 Seja verificado


Artigo sobre Fraude
Regulamentações de BNPL do Reino Unido para proteger os consumidores até 2026: principais insights.
O Reino Unido está introduzindo novas regulamentações de “Compre agora, pague depois” (BNPL) com o objetivo de proteger os consumidores. Previstas para serem implementadas até 2026, essas mudanças terão um grande impacto nos serviços financeiros e na forma como operam. Aqui está o que você precisa saber.

Introdução
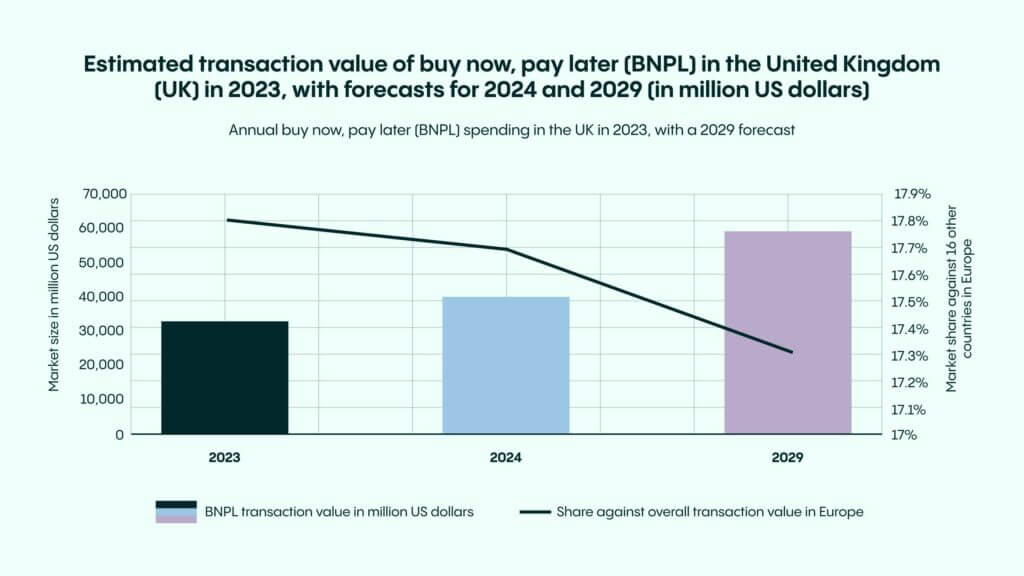
A tendência de “Compre agora, pague depois” (BNPL) está em uma notável trajetória de crescimento no Reino Unido, com valores de transação projetados para exceder $60 bilhões até 2029. Esse crescimento destaca a crescente adoção de soluções de pagamento flexíveis em todo o Reino Unido, consolidando sua posição como um participante chave no cenário de pagamentos europeu. No entanto, embora o volume de transações esteja aumentando, espera-se que a participação do Reino Unido nas transações de BNPL na Europa sofra um leve declínio, refletindo a rápida expansão da adoção do BNPL em outros mercados europeus. À medida que este método de pagamento continua a revolucionar os gastos dos consumidores, as empresas devem inovar e se adaptar para atender às expectativas dos clientes em evolução.
Os serviços de BNPL estão transformando a forma como os consumidores compram e pagam, oferecendo flexibilidade e conveniência que atraem um público em rápido crescimento. No Reino Unido, essa tendência de pagamento é especialmente popular entre os compradores mais jovens e familiarizados com tecnologia que estão remodelando os cenários de varejo e eCommerce.
Com as novas regulamentações de proteção ao consumidor previstas para 2026, é mais importante do que nunca que as empresas compreendam essas mudanças e se mantenham competitivas em um mercado em transformação.
Vamos examinar o que as novas regras significam, suas implicações e como as empresas de serviços financeiros podem se adaptar para se manterem à frente.
Entendendo as novas regras de BNPL
O governo do Reino Unido, em colaboração com a Autoridade de Conduta Financeira (FCA), está introduzindo medidas rigorosas para regulamentar o setor de BNPL. O governo do Reino Unido iniciou os passos para regulamentar produtos “Compre agora, pague depois” (BNPL) para aumentar a proteção do consumidor. Uma consulta sobre as regulamentações propostas foi lançada em 17 de outubro de 2024 e concluída em 29 de novembro de 2024.
Uma vez aprovada, a Autoridade de Conduta Financeira (FCA) trabalhará no desenvolvimento e finalização de regras detalhadas, com as novas regulamentações projetadas para entrar em vigor em 2026.
Sob estas regulamentações, os provedores de BNPL serão obrigados a realizar verificações de capacidade de pagamento e fornecer detalhes mais claros sobre os contratos de empréstimo para ajudar a evitar que os consumidores caiam em dívidas impagáveis. Os consumidores também se beneficiarão de direitos aprimorados, como a capacidade de solicitar reembolsos sob a Seção 75 da Lei de Crédito ao Consumidor, e a opção de registrar queixas no Serviço do Provedor Financeiro. Em resumo, as novas regras do BNPL, que devem entrar em vigor em 2026, visam melhorar a transparência, proteger os consumidores de dívidas excessivas e garantir maior responsabilidade no setor de BNPL.
As principais disposições incluem:
Autorização obrigatória da FCA
Todos os provedores de BNPL serão obrigados a obter autorização da Autoridade de Conduta Financeira (FCA), garantindo que cumpram as normas regulatórias.
Verificações de capacidade de pagamento mais rigorosas
Os credores devem realizar avaliações rigorosas de capacidade de pagamento para garantir que os clientes possam gerenciar os pagamentos.
Transparência aprimorada
Termos e condições claros serão obrigatórios, garantindo que os clientes entendam completamente os custos e riscos associados aos acordos de BNPL.
Processo de tratamento de reclamações
Os provedores de BNPL precisarão implementar mecanismos acessíveis para tratar as reclamações dos consumidores, incluindo o acesso ao serviço do provedor financeiro.
O BNPL cresceu em popularidade, com milhões de compradores no Reino Unido confiando nele para conveniência e flexibilidade financeira. No entanto, preocupações com práticas de empréstimo não regulamentadas, taxas ocultas e o crescente endividamento do consumidor colocaram o setor em destaque.
As novas regulamentações visam:
Proteger os consumidores
- Proteger os compradores de cair em dívidas impagáveis, garantindo que possam arcar com os planos de pagamento.
Garantir práticas justas
- Responsabilizar os provedores de BNPL por operações transparentes e éticas.
Promover a confiança
- Construir confiança entre os consumidores, promovendo um sistema de BNPL mais sustentável.
O BNPL cresceu em popularidade, com milhões de compradores no Reino Unido confiando nele para conveniência e flexibilidade financeira. No entanto, preocupações com práticas de empréstimo não regulamentadas, taxas ocultas e o crescente endividamento do consumidor colocaram o setor em destaque.

Os provedores de BNPL agora podem se defender contra agentes mal-intencionados altamente coordenados, persistentes e generalizados, utilizando soluções de verificação de identidade baseadas em IA.Os provedores de BNPL agora podem se defender contra agentes mal-intencionados altamente coordenados, persistentes e generalizados, utilizando soluções de verificação de identidade baseadas em IA.
Implicações para instituições financeiras
As novas regulamentações de BNPL terão um impacto profundo nas instituições financeiras que oferecem serviços de BNPL ou fazem parceria com provedores de BNPL. Eis o que as instituições do setor de serviços financeiros precisam considerar:
Compliance de parcerias
As instituições financeiras que fazem parceria com provedores de BNPL devem garantir que seus parceiros sejam autorizados pela FCA e cumpram as mais recentes normas regulatórias. O não-compliance pode expor as instituições a danos reputacionais significativos e responsabilidades legais, tornando uma due diligence completa uma prioridade.
Ajustes operacionais
Credores e instituições financeiras podem precisar adaptar seus processos operacionais, incluindo a integração de divulgações adicionais, verificações de capacidade de pagamento e medidas de transparência em seus fluxos de trabalho de onboarding de clientes e pagamento. Essas atualizações são essenciais para manter o compliance e, ao mesmo tempo, garantir uma experiência de usuário tranquila.
Educação do cliente
É crucial educar os clientes sobre as implicações das novas regras. Fornecer informações claras e acessíveis sobre verificações de capacidade de pagamento, termos de pagamento e outros requisitos regulatórios pode construir confiança e aprimorar o relacionamento com o cliente.
Impacto potencial no desempenho do negócio
Verificações mais rigorosas de capacidade de pagamento podem levar a um declínio nas taxas de aprovação de BNPL, impactando potencialmente os fluxos de receita. As instituições financeiras podem precisar diversificar suas ofertas, explorando soluções de pagamento alternativas, como empréstimos parcelados diretos ou parcerias com múltiplos provedores de BNPL, para manter a vantagem competitiva e minimizar a disrupção.

Receba o Relatório de Fraude de Identidade Veriff 2025
Nosso relatório de 2025 apresenta insights que nossa equipe especializada em fraude identificou na linha frente do combate à fraude — oferecendo ferramentas para proteger seu negócio e manter você um passo à frente dos fraudadores.
Como as instituições financeiras podem se preparar
Para navegar eficazmente por essas mudanças regulatórias, as instituições financeiras devem tomar medidas proativas, incluindo:
Mantenha-se atualizado
- Monitore regularmente os anúncios da FCA e dos órgãos governamentais para se manter informado sobre a evolução das regulamentações de BNPL.
Avalie as parcerias de BNPL
- Realize uma avaliação completa de seus provedores de BNPL atuais para garantir o compliance com os novos padrões.
Aprimore as medidas de compliance
- Colabore com as equipes jurídica, de compliance e de operações para integrar os ajustes regulatórios necessários de forma transparente.
Invista no treinamento da equipe
- Eduque os funcionários sobre as mudanças regulatórias e suas implicações para garantir que eles possam fornecer informações precisas aos clientes.
Conclusão
As novas regulamentações de BNPL representam uma mudança transformadora na criação de uma estrutura mais transparente e focada no consumidor no setor de serviços financeiros. Embora essas mudanças possam apresentar desafios iniciais, elas oferecem às instituições financeiras uma oportunidade de fortalecer a confiança do consumidor, aumentar a transparência e promover a lealdade do cliente a longo prazo.
Ao se alinharem proativamente a esses novos requisitos, as instituições financeiras podem continuar a oferecer soluções de pagamento em conformidade, seguras e fáceis de usar que atendam tanto às expectativas regulatórias quanto às necessidades dos clientes.
Na Veriff, nos dedicamos a apoiar as instituições financeiras na adaptação a essas mudanças regulatórias. Descubra como nossas soluções avançadas de verificação de identidade podem ajudar a garantir o compliance, reduzir riscos e proteger seus clientes em um cenário regulatório em rápida evolução.


